
TVA des petites entreprises à Lunel : franchise, régime réel et erreurs fréquentes
Franchise de TVA, seuils 2026, régime réel, déduction et facturation électronique : huit repères pour les petites entreprises du Pays de Lunel.
Ce qu'il faut retenir
En 2026, la franchise en base repose notamment sur des seuils de 85 000 € (vente) ou 37 500 € (services), avec des seuils majorés. Une petite entreprise peut relever du régime micro-fiscal tout en facturant la TVA. Les régimes réels permettent, sous conditions, de déduire la TVA sur certains achats professionnels et impliquent des déclarations adaptées. Enfin, la facturation électronique s’applique progressivement depuis septembre 2026. Ce guide détaille huit repères utiles pour limiter les erreurs.
- Ne confondez pas franchise en base de TVA, micro-entreprise et statut juridique.
- Connaissez les seuils 2026 : 85 000 € / 93 500 € pour les ventes, 37 500 € / 41 250 € pour les services dans les cas généraux.
- Une entreprise redevable peut déduire certaines TVA sur ses achats, sous conditions.
- Surveillez les taux, justificatifs, déclarations et conséquences sur la trésorerie.
- Depuis septembre 2026, anticipez la réception de factures électroniques et préparez l’émission en 2027 selon votre taille.
Vous êtes commerçant à Lunel, artisan à Saturargues, prestataire de services à Entre-Vignes ou dirigeant d’une petite entreprise dans les environs ? La TVA a un impact direct sur vos factures, vos achats, vos prix et votre trésorerie.
Faut-il ajouter la TVA à chaque facture ? Peut-on récupérer celle payée sur les achats professionnels ? Que se passe-t-il lorsqu’une micro-entreprise franchit un seuil de chiffre d’affaires ? Et comment éviter une erreur de déclaration ? Les réponses dépendent de la nature de l’activité, du régime de TVA et parfois de l’opération facturée.
Voici huit repères pratiques pour mieux comprendre la franchise en base, les régimes réels et les obligations applicables en 2026, sans confondre TVA et régime fiscal de l’entreprise. Les exemples chiffrés sont fictifs. Ce guide s’adresse aux entreprises de Lunel, Saturargues, Entre-Vignes (Saint-Christol et Vérargues), Boisséron, Lunel-Viel et Marsillargues et ne remplace pas un diagnostic fiscal adapté à votre activité.
Comprendre la TVA collectée, déductible et à reverser
La TVA n’est généralement pas une recette pour l’entreprise qui la facture.
Lorsqu’une entreprise est redevable de la TVA, elle la facture à ses clients sur les opérations taxables : c’est la TVA collectée. Dans les conditions prévues par la réglementation, elle peut déduire celle qui a grevé certains achats professionnels : c’est la TVA déductible. Le solde est généralement déclaré et payé à l’administration fiscale.
Un exemple pédagogique très simple
Imaginons une petite entreprise réalisant dans un mois 6 000 € HT de ventes soumises au taux de 20 %, soit 1 200 € de TVA collectée. Elle a acheté pour 2 000 € HT de biens et services ouvrant intégralement droit à déduction au même taux, soit 400 € de TVA déductible. Dans cet exemple simplifié, la TVA nette serait de 800 € (1 200 € − 400 €).
Ce montant n’est pas le bénéfice de l’entreprise. La déduction dépend notamment des règles propres aux dépenses et de la détention des justificatifs nécessaires ; certains achats n’ouvrent pas, ou pas entièrement, droit à récupération.
Une entreprise bénéficiant de la franchise en base fonctionne différemment : elle ne facture pas de TVA sur ses opérations concernées, mais ne récupère pas non plus la TVA payée sur ses achats.
Identifier le régime de franchise en base de TVA
La franchise est une dispense de facturation et de déclaration de TVA sur les opérations concernées, sous conditions.
La franchise en base de TVA concerne de nombreuses petites entreprises, y compris certaines sociétés ou entreprises individuelles. Tant qu’elles bénéficient de ce dispositif, elles ne facturent pas la TVA sur les opérations relevant de la franchise et n’en déduisent pas sur leurs achats.
La facture doit alors comporter une mention adaptée, notamment : « TVA non applicable, article 293 B du CGI ». Une mention alternative prévue par les textes peut également être admise. Les factures doivent naturellement respecter les autres mentions obligatoires.
Attention à ne pas confondre trois notions
- Le régime micro-fiscal détermine des modalités simplifiées d’imposition des revenus de l’entrepreneur individuel.
- La franchise en base de TVA concerne la facturation et la déduction de cette taxe.
- La forme juridique correspond, par exemple, à une entreprise individuelle ou à une société.
Une micro-entreprise peut donc rester au régime micro-fiscal tout en devant facturer la TVA, notamment après franchissement de seuils ou à la suite d’une option. À l’inverse, le seul fait de créer une société n’implique pas automatiquement que toutes les opérations doivent être facturées avec TVA.
Si vous achetez beaucoup de matériel ou facturez essentiellement des professionnels, il est utile d’étudier les conséquences de la franchise sur vos prix et vos coûts : la TVA non récupérable peut devenir une charge économique importante.
Connaître les seuils de franchise applicables en 2026
Les seuils de TVA diffèrent selon l’activité, et ils sont distincts des plafonds du régime micro-fiscal.
En 2026, les seuils généraux de la franchise en base sont restés inchangés. La proposition d’un seuil unique de 25 000 € évoquée en 2025 a été abandonnée.
| Activité (cas général) | Seuil de base | Seuil majoré |
|---|---|---|
| Vente de biens et certaines activités d’hébergement | 85 000 € | 93 500 € |
| Prestations de services et professions libérales (hors cas particuliers) | 37 500 € | 41 250 € |
Ces montants se rapportent au chiffre d’affaires hors taxes. Certaines professions, notamment des activités d’avocat et d’auteur, ont des seuils spécifiques ; les activités mixtes doivent être étudiées selon leurs règles propres.
À quelle date doit-on commencer à facturer la TVA ?
- Dépassement du seuil de base sur une année : la franchise peut cesser au 1er janvier de l’année suivante, selon les conditions prévues par les textes.
- Dépassement du seuil majoré en cours d’année : la franchise cesse en principe dès le jour du dépassement.
Par exemple, un prestataire ayant réalisé 39 000 € de chiffre d’affaires en 2026 tout en restant sous le seuil majoré de 41 250 € peut, sous réserve de remplir les autres conditions, conserver la franchise jusqu’au 31 décembre 2026, mais la perdre dès le 1er janvier 2027. À l’inverse, dépasser 41 250 € en cours d’année peut imposer la TVA à partir du jour du dépassement.
Une entreprise créée en cours d’année doit également tenir compte des règles de proratisation applicables à l’appréciation de certains seuils.
Comparer le prix TTC pour vos clients et le coût de vos achats
Facturer sans TVA n’est pas automatiquement plus avantageux, ni pour vous ni pour votre clientèle.
La franchise peut faciliter l’affichage d’un prix pour des clients particuliers, puisqu’aucune TVA ne s’ajoute à l’opération concernée. Mais elle empêche la déduction de la TVA sur les achats professionnels.
À l’inverse, lorsqu’un client professionnel récupère lui-même la TVA, il raisonne souvent d’abord en prix hors taxes. Pour un commerçant ou artisan de Lunel qui achète régulièrement des fournitures, équipements ou prestations, le poids des achats peut donc influencer l’intérêt d’une option ou d’un passage au régime réel.
Une comparaison fictive à interpréter avec prudence
Supposons un équipement facturé 1 200 € TTC, dont 200 € de TVA à 20 %. Une entreprise en franchise en base supporte en principe 1 200 € de coût d’achat. Une entreprise redevable qui remplit les conditions d’une déduction intégrale peut récupérer ces 200 € ; son coût économique hors TVA peut alors être 1 000 €.
Mais il faut regarder l’ensemble de l’activité : la facturation de TVA sur les ventes, le type de clientèle, les taux applicables, les conditions de déduction, les obligations déclaratives et les besoins de trésorerie.
Cette comparaison ne permet pas, à elle seule, de conclure que le régime réel est plus intéressant. Une étude chiffrée sur plusieurs mois est préférable, particulièrement en cas de changement de régime.
Appliquer les bons taux et vérifier les factures
Un taux de TVA mal choisi peut entraîner une régularisation et perturber votre marge.
En France métropolitaine, le taux normal de TVA est de 20 %. Il existe également des taux réduits ou particuliers selon les biens, prestations et conditions légales. Le taux ne se détermine donc pas simplement à partir du nom de l’entreprise ou de son secteur.
Un commerce de proximité, une activité de restauration ou un artisan du bâtiment peut être confronté à plusieurs taux selon les opérations réalisées. Pour les travaux, les conditions d’application d’un taux réduit peuvent notamment dépendre de la nature des travaux et des caractéristiques du logement.
Contrôler les éléments essentiels
- Nature précise du produit ou de la prestation vendue et taux légalement applicable.
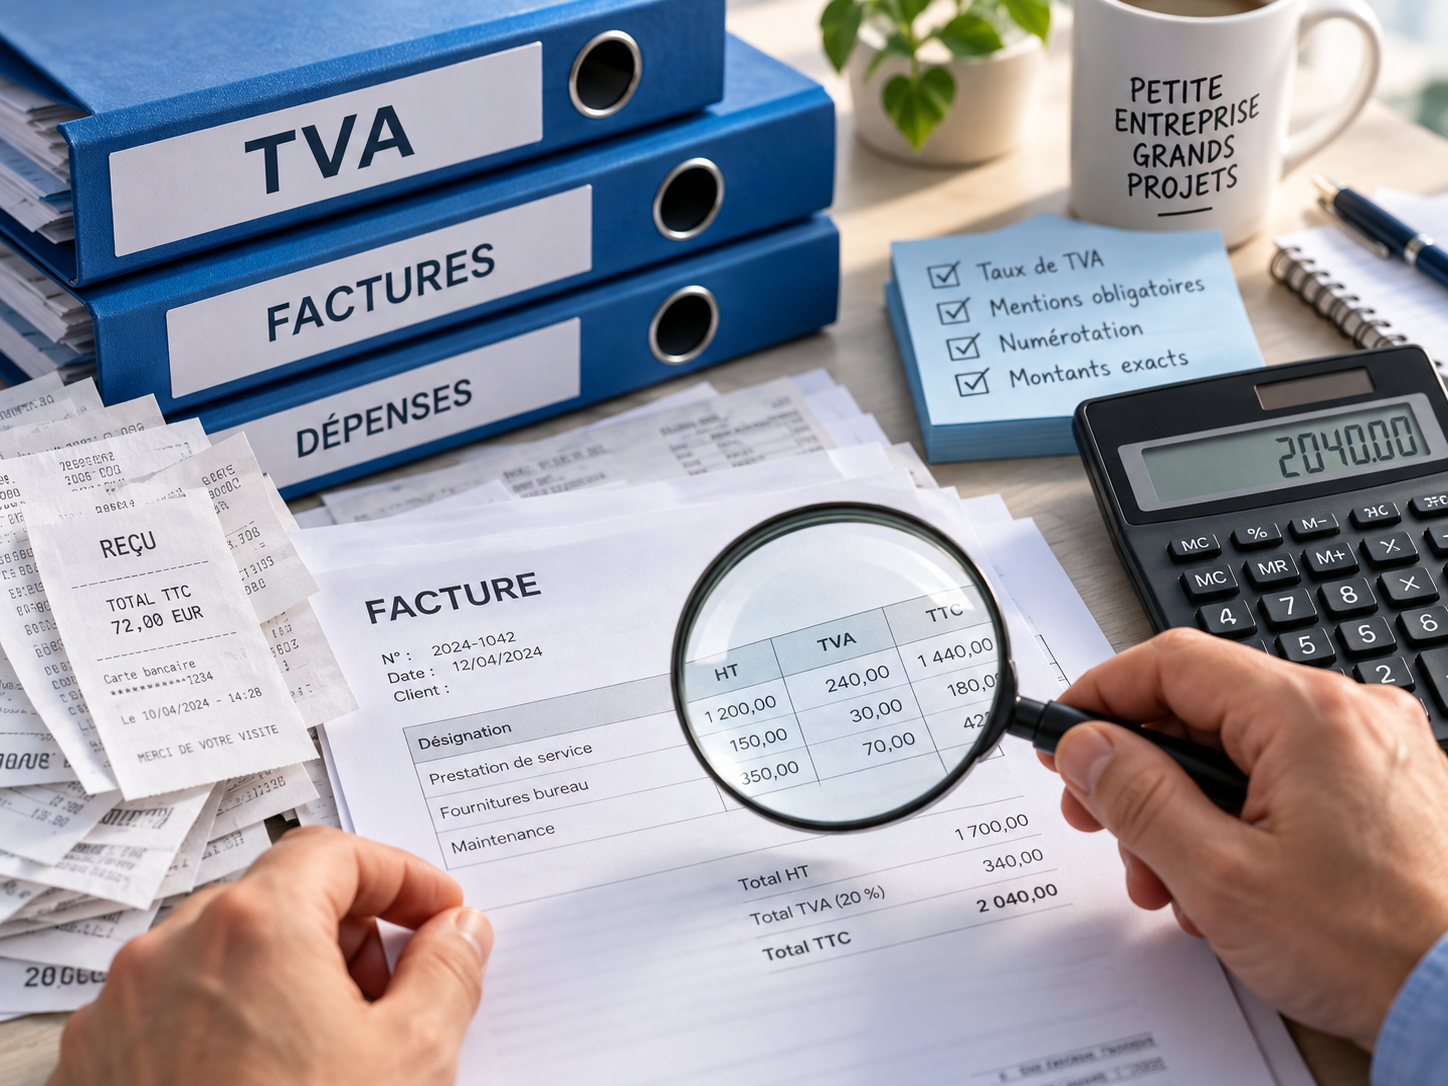
- Prix HT, taux et montant de TVA, prix TTC, selon le régime.
- Identification du client et mentions obligatoires adaptées à la transaction.
- Justificatifs des achats, de leur utilisation professionnelle et du droit éventuel à déduction.
- Cas particuliers : opérations internationales, autoliquidation, exonérations ou activités mixtes.
Une facture incorrecte doit être traitée conformément aux règles applicables : il ne suffit pas de modifier discrètement le document déjà adressé au client.
Enfin, la TVA encaissée et la TVA exigible ne correspondent pas toujours à la même date : les règles d’exigibilité diffèrent notamment selon les livraisons de biens et certaines prestations de services.
Choisir les bonnes déclarations au régime réel
Une entreprise redevable doit choisir et suivre des procédures de déclaration adaptées à son régime.
Lorsqu’une petite entreprise devient redevable de la TVA, elle doit organiser sa collecte, sa déduction, ses déclarations et son paiement. Le régime applicable dépend notamment du chiffre d’affaires, du montant de TVA dû, des opérations et, le cas échéant, des options exercées.
En régime réel simplifié, lorsque les conditions sont remplies, les modalités peuvent reposer sur des acomptes et une régularisation annuelle. En régime réel normal, la déclaration est en principe mensuelle, avec des possibilités de déclaration trimestrielle dans certains cas. Les règles et limites doivent être vérifiées pour l’année concernée.
Pourquoi un suivi mensuel reste utile même avec une déclaration annuelle ?
Un commerçant peut avoir encaissé de la TVA sur ses ventes sans disposer, au moment du règlement fiscal, de toute la somme nécessaire. Une déclaration moins fréquente ne supprime pas l’obligation de conserver la trésorerie correspondante.
- Suivez mensuellement les ventes HT, la TVA collectée et la TVA déductible.
- Classez les factures d’achats et distinguez les dépenses non déductibles.
- Anticipez la date et le montant du prochain règlement.
- Vérifiez les paramètres de votre logiciel de facturation et la cohérence avec la comptabilité.
La situation d’un prestataire de services, d’une boutique ou d’une activité mixte peut nécessiter des contrôles spécifiques. En cas de doute, contactez le service des impôts des entreprises ou un professionnel habilité.
Éviter sept erreurs fréquentes des petites entreprises
Les erreurs de TVA sont souvent des erreurs de suivi, de paramétrage ou de compréhension.
Voici sept pièges fréquents à connaître lorsque vous gérez une TPE à Lunel ou dans les communes voisines :
- Confondre micro-entreprise et franchise de TVA. Ces deux dispositifs ont des plafonds et des effets différents.
- Attendre la fin de l’année pour surveiller son chiffre d’affaires. Le seuil majoré peut déclencher une sortie de franchise en cours d’année.
- Récupérer une TVA sans droit à déduction. Certaines dépenses sont exclues ou seulement partiellement admises.
- Oublier la mention de franchise sur les factures. Les factures doivent être cohérentes avec le régime appliqué.
- Appliquer le même taux à toutes ses prestations. Des règles particulières peuvent exister suivant l’opération.
- Dépenser la TVA encaissée comme si elle constituait du chiffre d’affaires disponible. Elle peut devoir être reversée.
- Ignorer les opérations particulières. Achats à l’étranger, autoliquidation, facturation à une autre entreprise ou changement de régime peuvent créer des obligations spécifiques.
Pour chaque erreur, la solution consiste à identifier le risque, établir un contrôle simple et désigner qui vérifie les informations : le dirigeant, la personne chargée de la facturation ou son prestataire comptable.
Un contrôle trimestriel des ventes, achats et factures est souvent plus utile qu’une correction précipitée en fin d’exercice.
Anticiper la facturation électronique et se faire accompagner
Depuis septembre 2026, la réception des factures électroniques concerne aussi de nombreuses petites entreprises.
La réforme française de la facturation électronique se déploie par étapes. Pour les entreprises concernées, la capacité à recevoir des factures électroniques est exigée depuis le 1er septembre 2026. L’obligation d’émettre des factures électroniques pour les PME, TPE et micro-entreprises concernées entre en vigueur le 1er septembre 2027, selon le calendrier en vigueur.
Le fait de bénéficier de la franchise en base de TVA ne dispense pas automatiquement une activité économique des obligations de la réforme : un professionnel peut être assujetti à la TVA sans en être redevable.
Que préparer dès maintenant ?
- Identifier les flux de factures reçues et émises.
- Choisir une solution et une plateforme agréée adaptées à vos obligations.
- Vérifier les informations clients, fournisseurs et numéros d’identification.
- Former les personnes qui établissent, contrôlent ou enregistrent les factures.
- Contrôler le paramétrage des taux, de la franchise éventuelle et des informations de TVA.
Pour un commerçant de Lunel, un artisan de Saturargues ou un prestataire d’Entre-Vignes, cette mise en conformité est aussi l’occasion de simplifier l’organisation comptable et de mettre à jour les outils de gestion.
GD Conseils est installé à Boisséron, à proximité de Sommières et du Pays de Lunel. Le cabinet peut être contacté pour étudier les besoins d’accompagnement comptable, déclaratif et d’organisation liés à l’activité.
Franchise en base et micro-entreprise ne sont pas synonymes. Surveillez les seuils 2026, distinguez TVA collectée et déductible, vérifiez taux et factures, et préparez la facturation électronique.
Vos questions, nos réponses
Un micro-entrepreneur doit-il toujours facturer sans TVA ?
Non. Une micro-entreprise peut relever de la franchise en base, mais elle peut aussi devenir redevable après dépassement des seuils ou à la suite d’une option. Le régime micro-fiscal et celui de TVA sont distincts.
Quels sont les seuils de franchise de TVA en 2026 ?
Pour les activités courantes, les seuils de base sont de 85 000 € pour les ventes de biens et de 37 500 € pour les prestations de services, avec des seuils majorés respectifs de 93 500 € et 41 250 €. Il existe des règles spécifiques et des conditions particulières selon les activités.
À partir de quand faut-il facturer la TVA si l’on dépasse le seuil ?
Un dépassement du seuil de base peut entraîner la perte de la franchise le 1er janvier suivant. Le dépassement du seuil majoré entraîne en principe la sortie du régime dès le jour du dépassement. Un calcul adapté est nécessaire en cas de création, d’activité mixte ou de situation particulière.
Peut-on déduire la TVA sur l’achat de matériel ?
Une entreprise redevable de la TVA peut, sous certaines conditions, récupérer la TVA grevant les achats utilisés pour une activité ouvrant droit à déduction. Tous les achats ne sont pas automatiquement déductibles et une entreprise en franchise en base n’exerce en principe pas ce droit.
Quelle mention faut-il inscrire sur une facture en franchise de TVA ?
La mention usuelle est « TVA non applicable, article 293 B du CGI ». Une alternative prévue par les textes peut être utilisée. Les autres mentions obligatoires de facturation restent applicables.
La facturation électronique concerne-t-elle les entreprises en franchise ?
Oui, dans le champ de la réforme. Un assujetti en franchise de TVA peut être concerné même s’il n’est pas redevable. L’obligation de réception s’applique depuis le 1er septembre 2026 ; pour les TPE, PME et micro-entreprises concernées, l’émission obligatoire débute au 1er septembre 2027.
 Micro-entreprise ou société à Castries : 8 critères pour faire le bon choix
 Artisan du bâtiment à Sommières : comment améliorer la rentabilité de ses chantiers ?
 Combien coûte un expert-comptable pour une TPE à Lunel ? Tarifs et conseils
Commentaires et questions